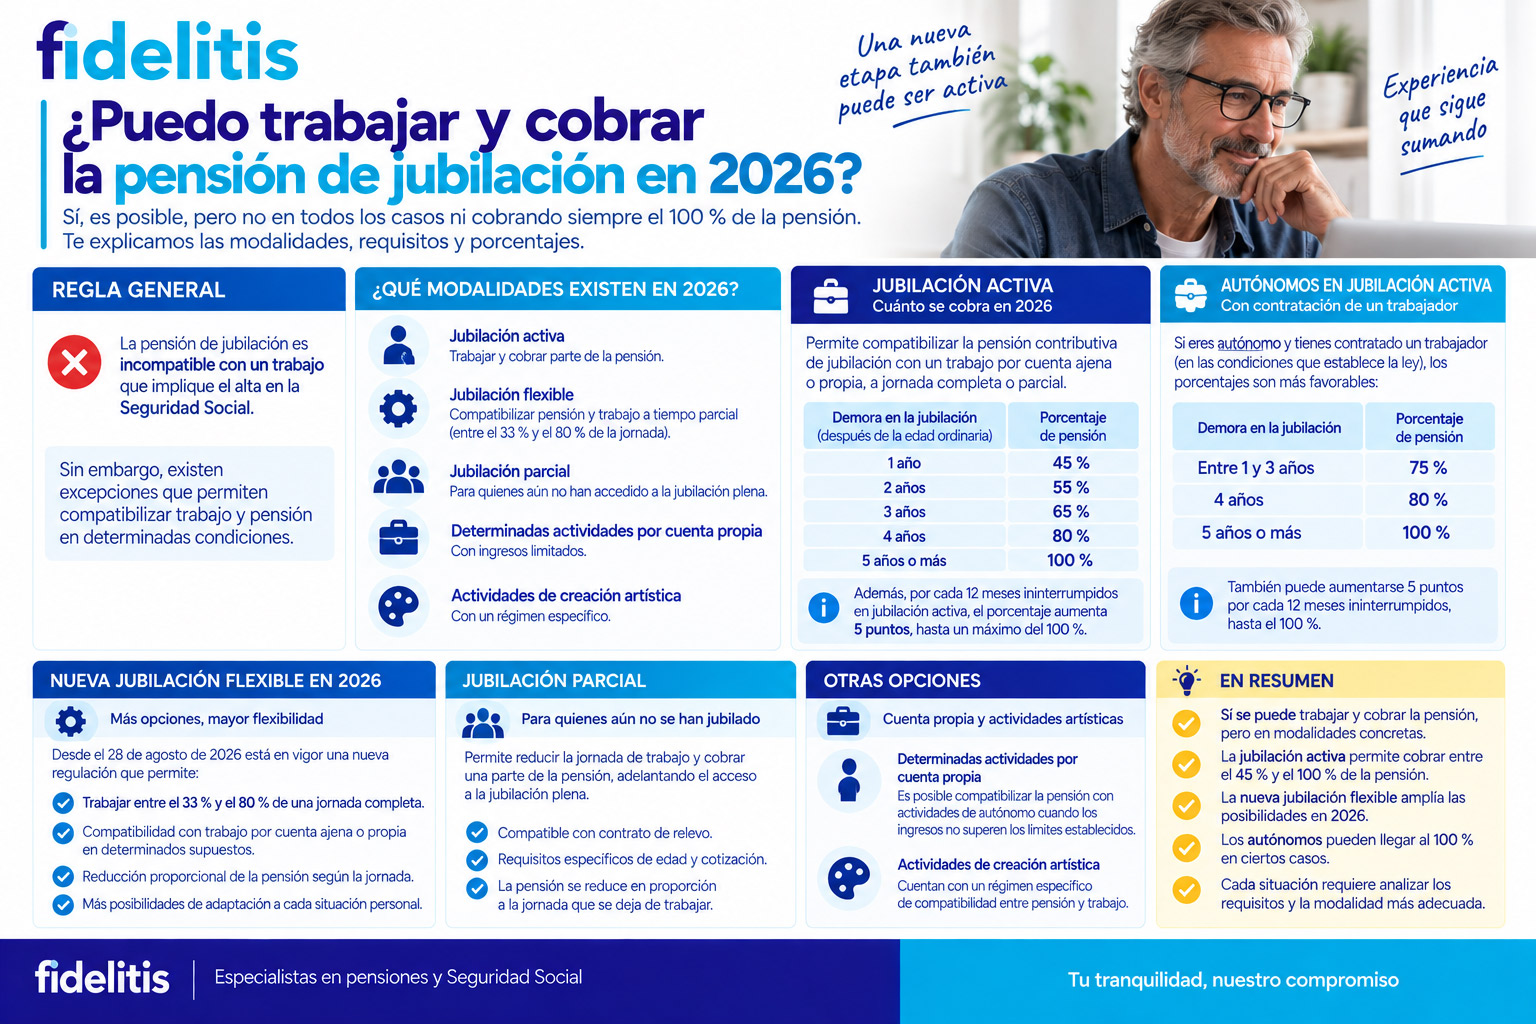
Sí, es posible trabajar y cobrar una pensión de jubilación en 2026, pero no en todos los casos ni necesariamente cobrando el 100 % de la pensión.
La regla general continúa siendo que la pensión de jubilación es incompatible con un trabajo que implique el alta en la Seguridad Social. Sin embargo, existen varias excepciones que permiten compatibilizar trabajo y pensión, entre ellas la jubilación activa, la jubilación flexible y la jubilación parcial.
Además, desde el 28 de agosto de 2026 está en vigor una nueva regulación de la jubilación flexible que amplía considerablemente sus posibilidades. Entre otras novedades, permite trabajar entre el 33 % y el 80 % de una jornada completa e incluso contempla determinados supuestos de trabajo por cuenta propia.
En este artículo explicamos cuándo puedes trabajar estando jubilado en 2026, cuánto puedes cobrar de pensión y qué modalidad puede aplicarse en cada situación.
¿SE PUEDE TRABAJAR ESTANDO JUBILADO EN 2026?
Sí, pero hay que hacerlo dentro de alguna de las modalidades de compatibilidad establecidas legalmente.
No basta con empezar a trabajar y continuar cobrando la pensión sin comunicarlo. Dependiendo de la situación del pensionista y del tipo de actividad que vaya a realizar, habrá que determinar qué régimen resulta aplicable.
Las principales posibilidades son:
- Jubilación activa.
- Jubilación flexible.
- Jubilación parcial, para quienes todavía no han accedido a la jubilación plena.
- Determinadas actividades por cuenta propia con ingresos limitados.
- Actividades de creación artística, que cuentan con un régimen específico.
Por lo tanto, la pregunta no es únicamente si se puede trabajar después de jubilarse, sino qué modalidad permite hacerlo y qué porcentaje de la pensión puede mantenerse.
JUBILACIÓN ACTIVA: TRABAJAR Y SEGUIR COBRANDO PARTE DE LA PENSIÓN
La jubilación activa permite compatibilizar la pensión contributiva de jubilación con un trabajo:
- Por cuenta ajena.
- Por cuenta propia.
- A jornada completa.
- A jornada parcial.
Desde abril de 2025 ya no se exige haber alcanzado el 100 % de la base reguladora por carrera de cotización completa. Para acceder a esta modalidad, entre otros requisitos, debe haber transcurrido al menos un año entre el cumplimiento de la edad ordinaria de jubilación y el momento en que se causa la pensión, habiéndose reunido al alcanzar dicha edad el periodo mínimo de cotización exigido.
Es decir, no está pensada para quien se jubila anticipadamente y comienza inmediatamente a trabajar cobrando la pensión.
¿CUÁNTO SE COBRA CON LA JUBILACIÓN ACTIVA EN 2026?
Esta es una de las principales novedades respecto al antiguo sistema.
Ya no existe como regla general el conocido sistema de cobrar siempre el 50 % de la pensión.
Actualmente, el porcentaje depende del tiempo durante el cual se haya retrasado el acceso a la jubilación después de alcanzar la edad ordinaria:
| Demora en la jubilación | Pensión compatible |
|---|---|
| 1 año | 45 % |
| 2 años | 55 % |
| 3 años | 65 % |
| 4 años | 80 % |
| 5 años o más | 100 % |
Además, por cada 12 meses ininterrumpidos en jubilación activa, el porcentaje aumenta otros 5 puntos porcentuales, hasta alcanzar como máximo el 100 %.
Por ejemplo, una persona que demoró dos años su jubilación puede comenzar compatibilizando el trabajo con el 55 % de su pensión. Si permanece durante 12 meses ininterrumpidos en jubilación activa, pasaría al 60 %, y así sucesivamente hasta el límite del 100 %.
¿UN AUTÓNOMO PUEDE COBRAR EL 100 % DE LA PENSIÓN Y SEGUIR TRABAJANDO?
Puede llegar a hacerlo en determinadas circunstancias.
La regulación de la jubilación activa contempla condiciones específicas cuando la actividad se desarrolla por cuenta propia y el autónomo tiene contratado a un trabajador.
Cuando se cumplen las condiciones legales de contratación (por ejemplo, determinados supuestos de mantenimiento de un trabajador con suficiente antigüedad o contratación indefinida de uno nuevo), la escala mejora:
- Entre 1 y 3 años de demora: 75 % de la pensión.
- 4 años: 80 %.
- 5 años o más: 100 %.
También en estos casos puede incrementarse el porcentaje en 5 puntos por cada 12 meses de permanencia ininterrumpida en jubilación activa, hasta el 100 %.
Por lo tanto, ser autónomo no permite por sí solo cobrar automáticamente el 100 % de la jubilación mientras se trabaja. Hay que comprobar los requisitos concretos.
NUEVA JUBILACIÓN FLEXIBLE EN 2026: ¿QUÉ HA CAMBIADO?
Este es uno de los cambios más importantes de 2026.
El Real Decreto 416/2026, de 27 de mayo, entró en vigor el 28 de agosto de 2026 y ha sustituido la anterior regulación de la jubilación flexible.
La jubilación flexible está dirigida a quien ya ha causado su pensión de jubilación y posteriormente vuelve a trabajar.
Con la nueva regulación, si se trabaja por cuenta ajena a tiempo parcial, la jornada debe encontrarse entre el 33 % y el 80 % de la jornada de un trabajador a tiempo completo comparable.
Durante ese periodo se cobra simultáneamente el salario y una parte de la pensión.
¿CUÁNTO COBRO DE PENSIÓN CON LA JUBILACIÓN FLEXIBLE?
Como regla general, la pensión se reduce en proporción inversa a la jornada realizada.
Por ejemplo, si una persona trabaja un 40 % de la jornada, en términos generales conservaría el porcentaje restante de la pensión que resulte conforme a las reglas de esta modalidad.
Pero la nueva regulación introduce un incentivo importante.
Cuando el primer trabajo por cuenta ajena compatible comienza al menos seis meses después de haberse causado la pensión, la cantidad compatible puede incrementarse:
- Si la jornada está entre el 33 % y menos del 55 %, se añade un 15 % de la pensión previa.
- Si la jornada está entre el 55 % y el 80 %, se añade un 25 % de la pensión previa.
La norma establece expresamente estos incrementos para incentivar el retorno al mercado laboral de personas que ya se habían jubilado.
¿PUEDO SER AUTÓNOMO CON LA NUEVA JUBILACIÓN FLEXIBLE?
Aquí encontramos otra de las grandes novedades de 2026.
La jubilación flexible ya no se limita necesariamente al trabajo por cuenta ajena.
Desde el 28 de agosto de 2026 puede compatibilizarse también con determinadas actividades por cuenta propia, siempre que durante los tres años inmediatamente anteriores al hecho causante de la jubilación el pensionista no hubiera estado de alta como trabajador autónomo en un régimen de la Seguridad Social.
En este supuesto, se percibe el 25 % de la pensión de jubilación mientras se desarrolla la actividad.
Esta posibilidad amplía notablemente el sistema anterior.
¿QUÉ DIFERENCIA HAY ENTRE JUBILACIÓN ACTIVA Y JUBILACIÓN FLEXIBLE?
Aunque ambas permiten trabajar y cobrar una pensión, funcionan de manera diferente.
La jubilación activa está especialmente vinculada a haber retrasado el acceso a la jubilación respecto de la edad ordinaria. Permite trabajar a jornada completa o parcial, por cuenta propia o ajena, y el porcentaje de pensión depende fundamentalmente de los años de demora.
La jubilación flexible, por el contrario, permite a una persona que ya ha causado su pensión volver posteriormente a trabajar bajo las condiciones establecidas en la nueva regulación.
Además, desde agosto de 2026 la jubilación flexible ofrece un abanico considerablemente mayor que antes, incluyendo determinadas actividades por cuenta propia.
¿PUEDO TRABAJAR POR CUENTA PROPIA SIN DARME DE ALTA Y COBRAR TODA LA PENSIÓN?
Existe otra excepción que conviene diferenciar de la jubilación activa y flexible.
La Ley General de la Seguridad Social contempla la compatibilidad de la pensión con determinados trabajos por cuenta propia cuyos ingresos anuales totales no superen el salario mínimo interprofesional, en cómputo anual.
En esos supuestos, la actividad no genera nuevos derechos sobre las prestaciones de la Seguridad Social.
No obstante, antes de iniciar una actividad de este tipo conviene comprobar que realmente se cumplen todos los requisitos, porque superar los límites o encontrarse en un supuesto que obligue al alta puede cambiar completamente la compatibilidad con la pensión.
¿QUÉ PASA CON EL COMPLEMENTO A MÍNIMOS SI VUELVO A TRABAJAR?
Este punto suele pasar desapercibido.
Durante la jubilación activa no existe derecho a los complementos para pensiones inferiores a la mínima mientras se mantiene la compatibilidad con el trabajo.
La nueva jubilación flexible establece igualmente que el pensionista no tendrá derecho al complemento a mínimos durante el periodo de compatibilidad.
Por eso, antes de volver a trabajar no conviene mirar únicamente el salario que se va a obtener: hay que calcular qué parte de la pensión se conservará y qué complementos pueden dejar de percibirse temporalmente.
¿QUÉ PASA CUANDO DEJO DE TRABAJAR?
En la jubilación flexible, una vez finaliza el trabajo compatible, se restablece el cobro íntegro de la pensión de jubilación.
Algo similar ocurre en la jubilación activa: cuando finaliza la actividad laboral o profesional, vuelve a percibirse íntegramente la pensión que corresponda.
Así pues, cobrar solo una parte de la pensión mientras se trabaja no significa renunciar definitivamente al resto de la jubilación.
¿LAS COTIZACIONES DEL NUEVO TRABAJO AUMENTAN MI PENSIÓN?
Depende de la modalidad, y este aspecto debe estudiarse con cuidado.
En la nueva jubilación flexible, la regla general establece que las cotizaciones realizadas durante el trabajo compatible no sirven para mejorar la pensión ya reconocida ni para incrementar el complemento por demora, aunque existen reglas particulares para determinados supuestos procedentes de jubilación anticipada involuntaria.
Por eso, trabajar después de jubilarse no debe entenderse automáticamente como una forma de seguir acumulando cotizaciones para aumentar posteriormente la pensión.
¿TENGO QUE COMUNICAR A LA SEGURIDAD SOCIAL QUE VOY A VOLVER A TRABAJAR?
Sí. Es especialmente importante regularizar la situación antes de compatibilizar el trabajo con la pensión.
Empezar una actividad incompatible y continuar cobrando íntegramente la jubilación puede provocar problemas con el INSS y generar cantidades indebidamente percibidas que posteriormente deban devolverse.
Por ello, antes de firmar un contrato, darse de alta como autónomo o iniciar una actividad profesional después de la jubilación, conviene determinar exactamente qué modalidad de compatibilidad corresponde.
¿QUÉ OPCIONES EXISTEN PARA TRABAJAR Y COBRAR LA JUBILACIÓN EN 2026?
De forma simplificada:
| Situación | Posibilidad |
|---|---|
| Jubilación activa | Trabajo por cuenta propia o ajena, completo o parcial + porcentaje de pensión |
| Jubilación flexible | Pensionista que vuelve a trabajar + parte de la pensión |
| Jubilación parcial | Trabajo reducido + parte proporcional de la pensión |
| Actividad autónoma con ingresos reducidos | Puede existir compatibilidad si se cumplen los límites legales |
| Actividad artística | Existe un régimen específico de compatibilidad |
La modalidad correcta depende de cuándo te jubilaste, tu edad ordinaria, si demoraste la jubilación, el trabajo que quieres realizar, la jornada y si la actividad será por cuenta propia o ajena.
¿MERECE LA PENA VOLVER A TRABAJAR DESPUÉS DE JUBILARSE?
No existe una respuesta válida para todos los pensionistas.
Antes de tomar una decisión conviene calcular:
- El salario o ingresos que se obtendrán.
- El porcentaje de pensión que podrá seguir cobrándose.
- La posible pérdida temporal del complemento a mínimos.
- Las cotizaciones que habrá que realizar.
- La modalidad de jubilación compatible aplicable.
- Las consecuencias fiscales de sumar pensión y rendimientos del trabajo.
Especialmente desde los cambios introducidos en 2026, una misma decisión de volver a trabajar puede tener resultados económicos muy diferentes dependiendo de la modalidad elegida y de la situación previa del pensionista.
EN FIDELITIS ANALIZAMOS SI PUEDES TRABAJAR SIN PERDER TU PENSIÓN
Compatibilizar jubilación y trabajo es posible, pero hacerlo incorrectamente puede provocar la suspensión de la pensión o una reclamación posterior de cantidades.
En Fidelitis podemos estudiar tu situación antes de que vuelvas a trabajar para determinar qué modalidad de compatibilidad puedes utilizar, cuánto podrás cobrar de pensión y qué consecuencias tendrá sobre tus prestaciones.
Si ya estás trabajando y el INSS ha suspendido tu pensión o te reclama cantidades por considerar que existía una incompatibilidad, también es importante revisar si la decisión se ajusta a la normativa aplicable.
Revisado jurídicamente por Sofía Cabeza Fernández